
オフィシャルブログ
【妻籠宿】不動産を売却する前に確認したい固定資産税と相続税
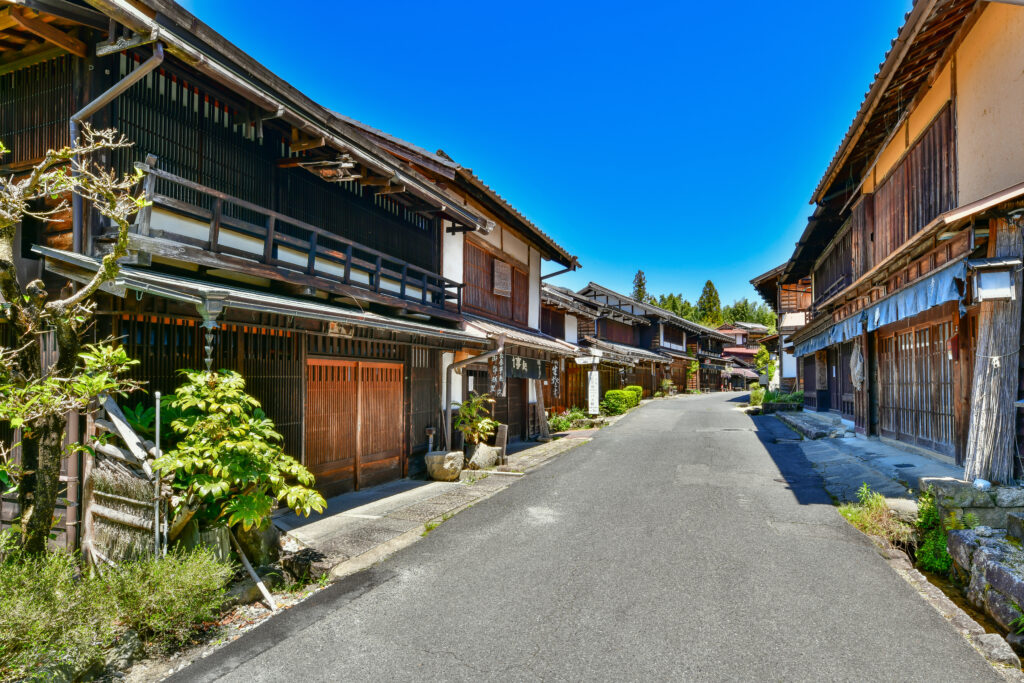
長野県南木曽町の妻籠宿にある実家を相続したものの、住む予定はなく、毎年の固定資産税だけを払い続けている。売却を考えても「重伝建地区だから」と言われて話が進まない。そんな状態で止まっている方は少なくありません。株式会社大鵬ハウジングは、歴史的な町並みが残る重伝建地区や離島の不動産について相談に対応しています。この記事では、妻籠宿の不動産にかかる固定資産税と相続税の考え方、更地にしたときに何が変わるのか、売却時に使える可能性がある特例までを、確認の順番に沿って整理します。
- 結論:税金の負担を抱え込む前に、売却できるかを先に確認する
- なぜ税金の話だけが残ってしまうのか
- 妻籠宿という地区の前提を押さえる
- よくある誤解と実際
- 売却を考えるときの進め方
- 固定資産税・相続税・売却時の税金を整理する
- 実際にあった事例
- よくあるご質問
- 妻籠宿と南木曽町の地域情報
- まとめ
結論:税金の負担を抱え込む前に、売却できるかを先に確認する
妻籠宿の不動産で迷っているなら、固定資産税を払い続ける前提で考える前に、「今の状態のまま売却できるか」を確認する順番をおすすめします。税金の負担は毎年積み上がりますが、売却の可否は調べれば見通しが立ちます。
理由1:使っていない建物にも税金はかかり続ける
固定資産税は、毎年1月1日時点の所有者に課税されます。誰も住んでいない空き家であっても、所有している限り原則として課税対象です。空き家であることだけを理由に固定資産税がかからなくなるわけではありません。なお、税額は評価替えや土地・建物の状況などによって変わる場合があります。
さらに注意したいのが、建物を取り壊した後の扱いです。住宅が建っている土地には固定資産税の課税標準を軽減する住宅用地特例があり、200平方メートル以下の部分は6分の1に軽減されます。建物を解体し、翌年1月1日時点で住宅用地に該当しなくなると、原則として特例の対象外となり、土地の負担が増える場合があります。
出典:固定資産税・都市計画税(土地・家屋)|東京都主税局 https://www.tax.metro.tokyo.lg.jp/shisan/kotei_tosi.html
理由2:相続税の評価額と、実際に売れる金額は別の物差し
相続税を計算するときの不動産の評価は、路線価や固定資産税評価額をもとに定められた方法で算出します。市場でいくらで売れるかという金額とは別に決まるもので、評価額が低いことと買い手が現れないことは同じ意味ではありません。
一般的な不動産査定では、木造住宅の建物部分を築年数に応じて減価する手法が広く使われています。ただし築年数だけで市場価値が決まるわけではなく、国土交通省は既存住宅の評価手法を改善する方向で施策を進めています。古材や意匠、建具を含めて見れば、別の評価になる余地があります。
✓ポイント:税金の心配から「まず解体」と考える前に、建物を残したまま売却できるかどうかを確認しておくと、更地にして税額が上がったのに売れない、という結果を避けられます。判断材料が一つ増えるという意味で、順番には意味があります。
なぜ税金の話だけが残ってしまうのか
「税金だけ払い続けている」という状況は、所有者の判断の遅さが原因ではありません。話が前に進まない理由がいくつか重なっています。
査定の仕組み側の理由
木造住宅の査定では、建物を築年数で減価する考え方が土台になっています。この物差しを妻籠宿のような地区の建物に当てはめると、建物部分の評価がほとんど残りません。歴史的な背景や、その地区でしか成立しない建物の魅力は、計算式に入っていないためです。
取り扱い体制側の理由
保存地区の不動産は、外観の扱いや手続きの確認事項が通常の中古住宅と異なります。対応経験の有無で、会社ごとに返事が変わります。断られる理由は建物の状態だけとは限りません。
取引価格側の理由
成約事例が少ない地域では、比較できる取引データが限られ、価格の根拠を示しにくいため事業者側は慎重になります。買い手を地元だけに想定すると、なおさら需要が見えにくくなります。買主候補をどの範囲で探すかによって、同じ物件でも見え方は変わります。
妻籠宿という地区の前提を押さえる
税金の話に入る前に、妻籠宿がどのような地区なのかを整理します。
選定の経緯と現状変更のルール
妻籠宿は、中山道六十九次のうち江戸から数えて42番目の宿場でした。1976年(昭和51年)9月4日に国の重要伝統的建造物群保存地区、いわゆる重伝建地区(歴史的な町並みを守るために指定された地区)に選定され、全国で最初期に選ばれた地区の一つです。保存地区は宿場地区だけでなく、在郷地区やその周辺を含む広い範囲に及びます。
保存地区では、外観の変更、土地の形質の変更、木竹の伐採などを行うとき、現状変更許可(外観などを改修するときに必要になる自治体の許可)が必要になる場合があります。屋内の設備更新や間取りの変更は、許可の対象外となる範囲があります。
地区内でも扱いは一律ではない
同じ保存地区の中でも、伝統的建造物(地区を構成する建物として位置づけられた建物)とそれ以外の建物では、手続きや補助の扱いが異なる場合があります。石垣や樹木が環境物件(建物と一体で保存される石垣・樹木など)とされていることもあります。所有する建物がどの区分かは、南木曽町の担当窓口で確認してください。
出典:南木曽町妻籠宿|文化遺産オンライン https://bunka.nii.ac.jp/heritages/detail/125327
よくある誤解と実際
税金にまつわる思い込みが判断を止めていることもあります。代表的な3つを整理します。
| 誤解 | 実際 |
|---|---|
| 売るには建物を壊して更地にしないといけない | 解体後は住宅用地特例の対象外となる場合があり、買い手の選択肢も狭まる |
| 築100年の古家に資産価値はゼロかマイナス | 一般的な査定でゼロでも、別の物差しでは評価が変わる余地がある |
| 地区内なら一律に同じ規制・同じ補助・同じ税評価になる | 伝統的建造物かどうかで、手続きも税の評価方法も変わる場合がある |
誤解1:更地にしないと売れない
✖ 誤解:古い建物は買い手が嫌がるので、壊してから売るべき ○ 実際:解体後は土地の税負担が増える場合があり、建て直す側も地区のルールに沿った設計を求められます
保存地区では新築でも景観に合わせた仕様が求められるため、更地のほうが買主は計画を立てにくくなることがあります。建物が残っていることが、買主にとって将来像を描く材料になる場合があります。解体は元に戻せない選択であり、地区や建物の位置づけによっては手続きが必要になります。
誤解2:古い家に価値はない
✖ 誤解:築年数が古いので、建物の値段はつかない ○ 実際:評価の物差しを変えると、結果が変わる場合があります
古材、建具、梁の太さ、間取りの構成は、これから住みたい人や店舗として使いたい人の判断材料になります。一度の査定結果だけで判断せず、別の会社へ相談することで異なる評価になる場合もあります。
誤解3:地区内はすべて同じ扱い
✖ 誤解:重伝建地区の中なら、規制も補助も税金の扱いも同じ ○ 実際:伝統的建造物に位置づけられているかどうかで、扱いが分かれます
相続税の評価では、伝統的建造物である家屋やその敷地について、一定割合を控除する取り扱いが定められています。一方、伝統的建造物に位置づけられていない建物とその敷地に、この控除は適用されません。地区の中にあるという理由だけで評価が下がるわけではない点は、押さえておきたいところです。
出典:財産評価基本通達|国税庁 https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/01.htm
売却を考えるときの進め方
遠方に住んでいても、順番を決めておけば手戻りを減らせます。
ステップ1:現状を把握する
- 登記簿上の名義(相続登記が済んでいるか)
- 土地と建物の固定資産税評価額(納税通知書で確認)
- 建物の傷み具合、雨漏りの有無
- 家の中に残っている家財の量
納税通知書の課税明細は、手元の資料の中で最も具体的な情報源になります。
ステップ2:地区内での位置づけを確認する
南木曽町の窓口で、対象の建物が伝統的建造物に該当するか、保存計画上どのような扱いかを確認します。修理や修景(歴史的な町並みに合う外観へ整えること)の補助制度も、この段階で条件を聞いておくと後の説明がしやすくなります。
ステップ3:解体の見積もりより先に査定を受ける
解体費用の見積もりから始めると、金額を見た時点で話が止まります。先に「この状態のまま売れるか」を確認したほうが選択肢は減りません。妻籠宿では宿場地区内の車両進入に時間制限があり、工事車両の出入りにも配慮が要ります。
ステップ4:買主を全国に向けて探す
町並みが残る地区の建物を探している人は、地元だけにいるわけではありません。移住希望者、二拠点生活を考えている人、宿や飲食店として使いたい事業者まで、範囲を広げると届く相手が変わります。
固定資産税・相続税・売却時の税金を整理する
税金は「持っているとき」「相続したとき」「売ったとき」の3場面に分かれます。混ざりやすいので表で整理します。
| 場面 | かかる税金 | 判断のポイント |
|---|---|---|
| 持っているとき | 固定資産税(市町村により都市計画税) | 解体後は住宅用地特例の対象外となる場合がある |
| 相続したとき | 相続税(基礎控除を超える場合) | 評価方法は建物の位置づけで変わる |
| 売ったとき | 譲渡所得税・住民税 | 要件を満たせば特別控除を使える場合がある |
持ち続けるときの固定資産税
住宅が建っている土地は、200平方メートル以下の部分の課税標準が6分の1、それを超える部分は3分の1に軽減されます。ただし、管理が行き届かない状態が続き、特定空家等や管理不全空家等として市町村から勧告を受けた場合、この軽減の対象から外れます。放置を続けると、税負担が増える方向に働く仕組みになっています。
売ったときの税金と、空き家に関する特別控除
相続した家を売却して利益が出た場合、譲渡所得として課税されます。一方、相続した家屋とその敷地を売るときは、要件を満たせば譲渡所得から一定額を控除できる特例があります。昭和56年5月31日以前の建築であること、相続開始の直前に被相続人が居住していたこと、売却の期限などの条件があり、内容は改正で変わります。適用の可否は税務署や税理士にご確認ください。
空き家バンクや公的窓口の位置づけ
南木曽町にも空き家等の情報登録制度があります。ただし、町が行うのは所有者と利用希望者への情報の紹介までで、その後の交渉や契約は当事者同士で進めます。役所が売買の仲介や買主探しを代行するわけではない点は、あらかじめ理解しておく必要があります。
✓ポイント:固定資産税の現在の課税状況や不動産の基本情報は、納税通知書と登記簿があれば遠方からでも確認を始められます。相続税や売却時の譲渡所得税は、相続財産の内容や取得費など追加の情報が必要になるため、税務署や税理士に確認してください。
税金の仕組みをもう少し詳しく知りたい方は、固定資産税・相続税の仕組みと税制優遇もあわせてご確認ください。
出典:No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
実際にあった事例
判断の参考になるケースです。
岐阜県郡上市では、解体契約日の1週間前に査定を実施し、解体せず、持ち出しなく売却した事例があります。
他社の査定で建物価値なしとされ、マイナス80万円が提示されていた物件。大鵬ハウジングが査定を行い、380万円で売却に至りました。
体調がすぐれず、残置物(家の中に残っている家具や荷物)が多くて片付けられず売却を諦めていた物件を、大鵬ハウジングが売却まで進めた事例もあります。
いずれも個別の条件のもとで成立したもので、同じ結果を保証するものではありません。
よくあるご質問
妻籠宿から遠く離れて暮らしていますが、売却できますか
名義や課税明細の確認、傷み具合の把握といった初期段階は、書類とやり取りで進められます。現地確認や契約の場面で必要になる手続きもあるため、訪問回数は物件ごとに変わります。まず状況を伝えていただければ、負担を抑える進め方を検討します。
相続登記が終わっていませんが、相談してもよいですか
相談は登記の完了前でも可能です。ただし、所有権を買主へ移すには相続登記の完了が前提になります。相続登記は2024年4月1日から義務化され、正当な理由なく期限内に申請しない場合は過料の対象になります。施行前に相続の開始を知っていたケースには2027年3月31日までの経過措置が設けられています。司法書士と連携して進められます。
家財がそのまま残っていますが、片付けてからでないと売れませんか
片付け前の状態でもご相談いただけます。仏壇や農具、古い建具は判断に迷いやすいものです。処分してよいものと残すものを整理してから進めると、費用を抑えられる場合もあります。
地区の規制があると、買い手が敬遠しませんか
規制の内容を正しく伝えられるかどうかで、受け止め方は変わります。外観にルールがある一方、屋内は現代の設備に改修できる余地があります。最初にこの点を説明すると、条件を理解した買主に絞って話を進められます。
妻籠宿と南木曽町の地域情報
南木曽町は長野県の南西部、木曽谷の南端に位置します。町域の大半を森林が占め、木曽川沿いにJR中央西線と国道19号が走ります。岐阜県中津川市までは約22キロメートルと、名古屋方面からのアクセスがしやすい位置です。人口は2026年9月1日現在で3,544人、与川、北部、三留野、妻籠、蘭、広瀬、田立の7集落があります。
妻籠では1968年(昭和43年)に町並み保存の取り組みが本格化し、妻籠を愛する会が設立されました。その後、1971年(昭和46年)に妻籠宿を守る住民憲章として、「売らない・貸さない・こわさない」の三原則が宣言されています。これは住民の申し合わせであり、法律で売買が禁じられているわけではありません。ただ、この経緯から、地域への配慮を欠いた売り方は歓迎されません。どのような買主に引き継ぐかという視点が、他の地域以上に重みを持つ地区といえます。
町の空き家等情報登録制度は、次の点を押さえておくと動きやすくなります。
- 登録できるのは町内の空家・空地で、所有者からの情報提供が起点になる
- 町は所有者と利用希望者へ情報を紹介し、交渉や契約は当事者間で行う
- 売買・賃貸借の契約が成立した後、建物内外の片付けや清掃費用への補助が用意されている
補助の対象や上限額、申請時期は年度によって変わります。利用を考える場合は、南木曽町の窓口で最新の要綱を確認してください。
出典:空き家等情報登録制度(空き家等バンク)|南木曽町 https://www.town.nagiso.nagano.jp/gennkinamatidukuri/akiyatou_bank/akiya_bank.html
まとめ

妻籠宿の不動産と税金について、押さえておきたい点を3つに整理します。
- 解体後に住宅用地に該当しなくなると、原則として住宅用地特例の対象外となり、土地の税負担が増える場合がある。解体を決める前に、建物を残したまま売却できるかを確認する
- 相続税の評価は、伝統的建造物かどうかで扱いが変わる。地区内にあるという理由だけで一律には決まらない
- 売却時の特別控除には要件があり、内容は改正で変わる。納税通知書と登記簿を揃えたうえで、税額の見通しは税務署や税理士に確認する
大鵬ハウジングは、長野県南木曽町の妻籠宿のように歴史的な町並みが残る地区の不動産を、歴史的・文化的価値を含めて査定し、全国の買主候補を対象に売却活動を行っています。他社で価値がつかないと言われた物件や、家財が残ったままの物件も、まずは状況を確認するところから始められます。
税金の扱いをもう一段詳しく知りたい方は固定資産税・相続税の仕組みと税制優遇を、重伝建地区の不動産売却全般については重要伝統的建造物群の売却なら大鵬ハウジングへ|重伝建.comをご覧ください。
